Долг можно было записать на деревянной палочке, сведения о зерне – на глине, а описание двойной записи напечатать внутри большого труда по математике. История бухгалтерского учёта состоит из таких конкретных решений: как сохранить сведения, связать их между собой и дать другому человеку возможность проверить результат.
Мы собрали девять фактов о документах, методах, профессиональных объединениях и инструментах. Вместе они помогают увидеть в бухгалтерской работе гораздо больше, чем умение быстро считать.
1. Хозяйственные записи сохранились на глине
В Метрополитен-музее хранится небольшая месопотамская табличка с записями о солоде и ячменной крупе. Её датируют примерно 3100–2900 годами до нашей эры. По объяснению музея, она, вероятнее всего, связана с распределением зерна крупным храмовым хозяйством.
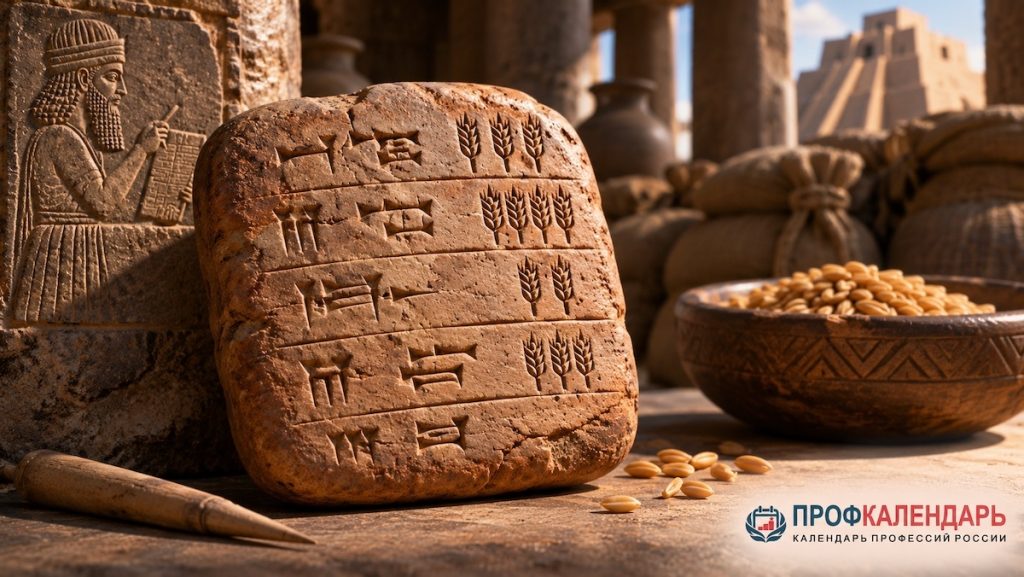
Это удобный способ представить древний учёт: перед нами конкретный предмет с хозяйственной информацией. Для записи использовали глину, знаки и числовые обозначения. Сведения можно было сохранить отдельно от памяти человека, который участвовал в выдаче или получении продукта.
Такая табличка ещё не является бухгалтерским балансом в современном смысле. Но в ней видна знакомая профессиональная задача: зафиксировать, что произошло с ресурсами. Чтобы понять её назначение, важен и предмет записи, и то, как исследователи прочитали знаки. Одного сходства с таблицей недостаточно.
2. Разрезная бирка позволяла сопоставить две части одной записи
В музее Банка Англии есть деревянная счётная бирка, относящаяся к одному из первых займов банка правительству в 1694 году. Сумму долга обозначили зарубками, после чего палочку разделили вдоль. У каждой стороны оставалась своя часть записи.
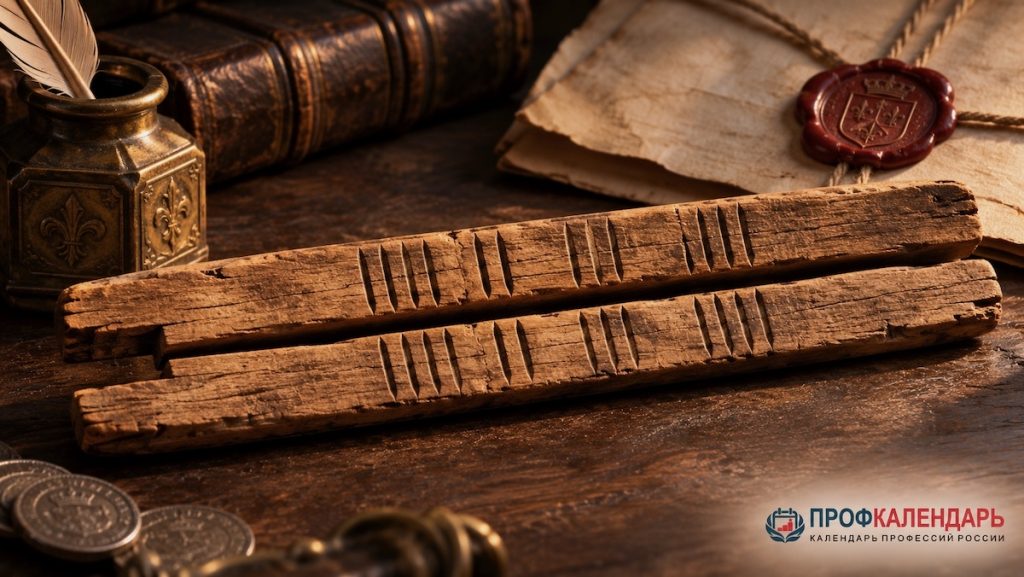
Лондонский музей объясняет принцип проверки таких бирок: две части совмещали и сравнивали зарубки. Вместо двух независимо переписанных сумм получались связанные между собой свидетельства. Совпадение можно было проверить по самому предмету.
Любопытно, что старые и новые способы записи могли сосуществовать. Книга с описанием двойной бухгалтерии уже была напечатана, а долговые бирки продолжали использовать. История учёта не похожа на лестницу, на которой весь мир одновременно меняет один инструмент на следующий.
При этом две половины бирки – не двойная запись в бухгалтерском смысле. Бирка сохраняла подтверждение обязательства для сторон. Двойная запись решает другую задачу – связывает изменения на счетах.
3. Пачоли описал существовавший метод, а не придумал его с нуля
В 1494 году в Венеции вышла «Сумма арифметики, геометрии, отношений и пропорций». В этом труде Пачоли Луки находился раздел, известный по-русски как «Трактат о счетах и записях».
Его историческое значение связано с первым печатным изложением двойной записи. Однако сам метод существовал до выхода книги. В библиотечном обзоре Института дипломированных бухгалтеров Англии и Уэльса – ICAEW – приведены более ранние итальянские учётные книги и объяснено, что Пачоли описывал венецианскую практику.
Поэтому различие между «изобрёл» и «изложил в печати» здесь существенно. Разработать приём, применять его, объяснить ученику и распространить через книгу – разные виды работы. Печатное изложение давало возможность обращаться к одному тексту, сравнивать объяснения и передавать метод за пределы отдельной конторы.
Есть и ещё одна выразительная деталь: описание бухгалтерии было частью книги, в которой соседствовали арифметика, геометрия и другие математические темы. Сегодня профессиональное руководство легко представить отдельным изданием. В этой исторической точке учёт входил в более широкий круг практических знаний о числах.
4. Двойная запись связывает изменения, а не дублирует одну строку
Название метода иногда понимают буквально: будто бухгалтер дважды переписывает одну и ту же информацию. В действительности операция отражается по дебету и кредиту взаимосвязанных счетов. Общая сумма дебетовых записей должна соответствовать общей сумме кредитовых; при этом в сложной записи может участвовать больше двух счетов.
Возьмём условный учебный пример. Купец приобрёл товар за 100 денежных единиц и сразу заплатил. Для простоты не будем учитывать налоги, доставку и другие условия. Запас товаров увеличился на 100 единиц стоимости, а денег стало меньше на 100. Одна покупка изменила два объекта учёта.
Запись «потрачено 100» передаёт лишь часть картины. Связанное отражение показывает, во что превратились деньги. Читателю не нужно запоминать номера счетов, чтобы увидеть логику метода: хозяйственное событие рассматривается через несколько связанных последствий.
Однако равенство итогов не гарантирует отсутствия ошибок. Если покупку целиком пропустить, в учёте не появится ни одна её сторона – и равенство может сохраниться. Если в обе стороны перенести одинаковую неверную сумму, арифметика тоже не обязательно подаст сигнал. Именно поэтому проверка записей не заканчивается сравнением двух итогов.
Правильная сумма отвечает на вопрос «верно ли сложили». Достоверный учёт требует ещё понять, всё ли записали и соответствует ли запись событию.
5. В названии профессии сохранилась память о книге
Слово «бухгалтер» пришло из немецкого Buchhalter. Немецкий словарь Duden объясняет его через ведение хозяйственных и расчётных книг предприятия. В основе названия узнаётся Buch – «книга».
Это полезная историческая подсказка. В книге вели связанные записи, к которым можно было вернуться. Само название профессии напоминает о работе с упорядоченными сведениями, хотя теперь они могут находиться в информационной системе.
Другой пример – «дебет». Слово восходит к латинскому debet – «он должен». Такое происхождение объясняет историю термина, но не заменяет его современного профессионального значения. Нельзя определять содержание любого счёта только по буквальному переводу древнего слова.
Язык сохраняет следы прежней практики дольше, чем отдельные инструменты. Бумажная книга может исчезнуть с конкретного рабочего стола, а слово, возникшее рядом с ней, продолжает называть профессию.
6. В России в XVIII веке напечатали «Ключ коммерции»
В Санкт-Петербурге в 1783 году вышла книга «Ключ коммерции, или торговли, то есть наука бухгалтерии». Год, место печати и название видны на сохранившемся титульном листе, воспроизведённом Институтом профессиональных бухгалтеров и аудиторов России.
Продолжение старинного заглавия говорит о содержании книг и ведении купеческих счетов. Уже само название помогает понять адресата: речь шла о знаниях, необходимых для хозяйственной и торговой работы.
У этого факта есть понятный профессиональный смысл. Учётные навыки можно было осваивать по опубликованному руководству, обсуждать и объяснять с опорой на текст. Книга становилась ещё одним способом передачи опыта наряду с обучением у практикующего специалиста.
Но 1783 год не следует объявлять началом любого учёта в России. Появление определённого печатного издания – точная веха в истории литературы и обучения. Она сама по себе не устанавливает дату возникновения всей хозяйственной практики.
7. Профессия получила собственные объединения и уставы
Королевская хартия 1854 года была выдана Обществу бухгалтеров Эдинбурга. Этот документ опубликован в историческом разделе Института дипломированных бухгалтеров Шотландии – ICAS.
В пояснении ICAS отдельно названа следующая веха: в 1951 году объединения Эдинбурга, Глазго и Абердина соединились в единый институт. Поэтому обе даты можно встретить в истории одной организации, но они относятся к разным событиям.
Для истории профессии это переход к ещё одному уровню организации. Есть человек, выполняющий учётную работу, а есть профессиональное объединение с оформленными целями и правилами. Дата его учреждения не означает, что до неё никто не вёл счета.
Такую разницу полезно помнить и при чтении юбилейных публикаций: возраст института, история квалификации и древность занятия не совпадают автоматически.
8. Профессиональный опыт не всегда давал право на членство
В мае 1920 года первой женщиной – членом ICAEW стала Смит Мэри Харрис. До этого она уже много лет работала в бухгалтерии и в 1887 году открыла собственную практику в Лондоне.
В 1891 году её заявление о вступлении в ICAEW не было удовлетворено. В опубликованной истории института описано, как вопрос упирался в трактовку устава, не допускавшую женского членства. Работа специалиста и признание со стороны профессиональной организации оказались разными историями.
Поэтому точная формулировка здесь – «первая женщина – член ICAEW», а не «первая женщина, которая вообще занималась бухгалтерией». Собственная биография Смит показывает, что работать она начала задолго до официального принятия.
Этот эпизод добавляет к истории методов человеческое измерение. Профессия менялась вместе с правилами доступа к объединениям и квалификациям. За датой в хронике стоят и знания человека, и препятствия, которые мешали их признанию.
9. Электронная таблица изменила цену пересчёта
В 1979 году появилась VisiCalc – программа электронных таблиц, первоначально предназначенная для персонального компьютера Apple II. Музей компьютерной истории связывает её создание с возможностью автоматически пересчитывать таблицу при изменении исходных значений.
Представим учебный расчёт, где несколько итогов зависят от цены материала. При ручной работе изменение цены требует вернуться к связанным вычислениям. В электронной таблице эти связи можно задать формулами, после чего пересчёт выполняет программа.
Это изменило удобство работы с вариантами: что получится при другом объёме, цене или составе затрат? Место VisiCalc в этой истории связано прежде всего с распространением электронных таблиц на персональных компьютерах. Эту веху не следует автоматически принимать за начало всей компьютеризации учёта.
И здесь остаётся различие между скоростью и содержанием работы. Программа пересчитает заданную формулу, но не узнает сама из факта пересчёта, почему выбран этот показатель и верно ли он перенесён из документа. Исторический инструмент меняет возможности специалиста, а смысл исходных данных всё равно нужно понимать.
Почему в истории бухгалтерии встречается несколько «начал»
Вопрос «когда появилась бухгалтерия?» кажется простым, пока не уточнишь предмет. Можно искать раннюю хозяйственную запись, описание метода, печатный учебник, учреждение профессионального общества или новый инструмент. Это разные поиски.
| Что изучаем | Пример из истории | На какой вопрос отвечает свидетельство |
| Сохранение хозяйственных сведений | Глиняная табличка о зерне | Что и как записывали? |
| Проверку подтверждений | Две части долговой бирки | Как сопоставляли свидетельства сторон? |
| Передачу метода | Печатное изложение двойной записи | Как способ учёта объясняли другим? |
| Организацию профессии | Хартия общества и правила членства | Как оформляли профессиональное сообщество? |
| Вычислительный инструмент | Электронная таблица | Какие операции стало удобнее выполнять? |
Для проверки яркой исторической фразы достаточно начать с трёх вопросов:
- Первый – в чём именно? В печати, в сохранившемся документе, в конкретной стране или организации?
- Что подтверждает дату? Титульный лист, музейная карточка, хартия или только повторение в нескольких подборках?
- Не изменился ли смысл при пересказе? «Описал метод» и «изобрёл метод», «стал членом института» и «начал работать» сообщают разное.
Эти вопросы не лишают историю интереса. Напротив, вместо спорного рекорда появляется более содержательный рассказ о том, какую задачу решали люди.
Вопросы об истории учёта
Можно ли назвать Пачоли первым бухгалтером?
Его известность не делает такую формулировку точной. Он описал уже существовавшую практику и сыграл большую роль в распространении знаний о двойной записи. Для разговора о его вкладе этого достаточно – без присвоения звания первого человека, который вёл учёт.
Двойная запись и «двойная бухгалтерия» в разговоре о сокрытии данных – одно и то же?
Нет. Двойная запись – метод отражения связанных изменений на счетах. В разговорном обвинительном выражении имеют в виду разные версии сведений, например для внешнего предъявления и внутреннего пользования. Совпадение слов не делает это одним понятием.
Старинная книга может заменить современное руководство по учёту?
Она помогает понять развитие понятий и способ рассуждения. Но правила для современной организации зависят от применимых требований и её обстоятельств. Исторический пример нельзя автоматически превращать в готовую проводку для сегодняшней операции.
Вся история учёта развивалась по одному пути?
Наша подборка показывает отдельные подтверждённые эпизоды, а не единственную всемирную последовательность. В разных местах могли одновременно использовать разные носители, методы и формы профессионального объединения. По нескольким выбранным предметам нельзя восстановить историю всех стран.
Что остаётся за сменой инструментов
От зарубки до формулы менялись носители, скорость вычислений и способы обучения. Но через эти истории проходит понятная задача: сохранить сведения так, чтобы к ним можно было вернуться и понять хозяйственное событие.
Поэтому в профессиональный праздник уместно благодарить бухгалтеров за работу, которую итоговая цифра не показывает: проверку оснований, аккуратную запись, объяснение расхождения и передачу знаний коллегам. История помогает увидеть, насколько содержательным бывает этот повседневный труд.
Спасибо, что читаете ПРОФКАЛЕНДАРЬ!